WAEA周报 | 政策定调、资本涌入、出海加速:AI眼镜产业的四维共振时刻
2026-09-08
以下文章来源于微信公众号——WAEA世界人工智能眼镜联盟
WAEA Weekly / WAEA 周报
[cite: 16][cite: 16]
Executive Summary | 导语
上周,三股力量同步加速:其一,工信部首次将「智能眼镜、智慧家庭中枢、脑机接口」写入”十五五”规划,正式列入国家新型终端战略;其二,IFA柏林展迎来中国厂商集体亮相,雷鸟、Rokid、INMO、讯飞、千问、BleeqUp全员到齐;其三,上游光波导与显示芯片端一周连落两笔重磅融资,星钥半导体10亿+、阿法龙亿元B轮、广纳四维与EULITHA联手打通碳化硅光波导量产。政策+出海+上游,构成本周最清晰的三条主线。
一、政策级信号:智能眼镜首次写入国家五年规划[cite: 16]
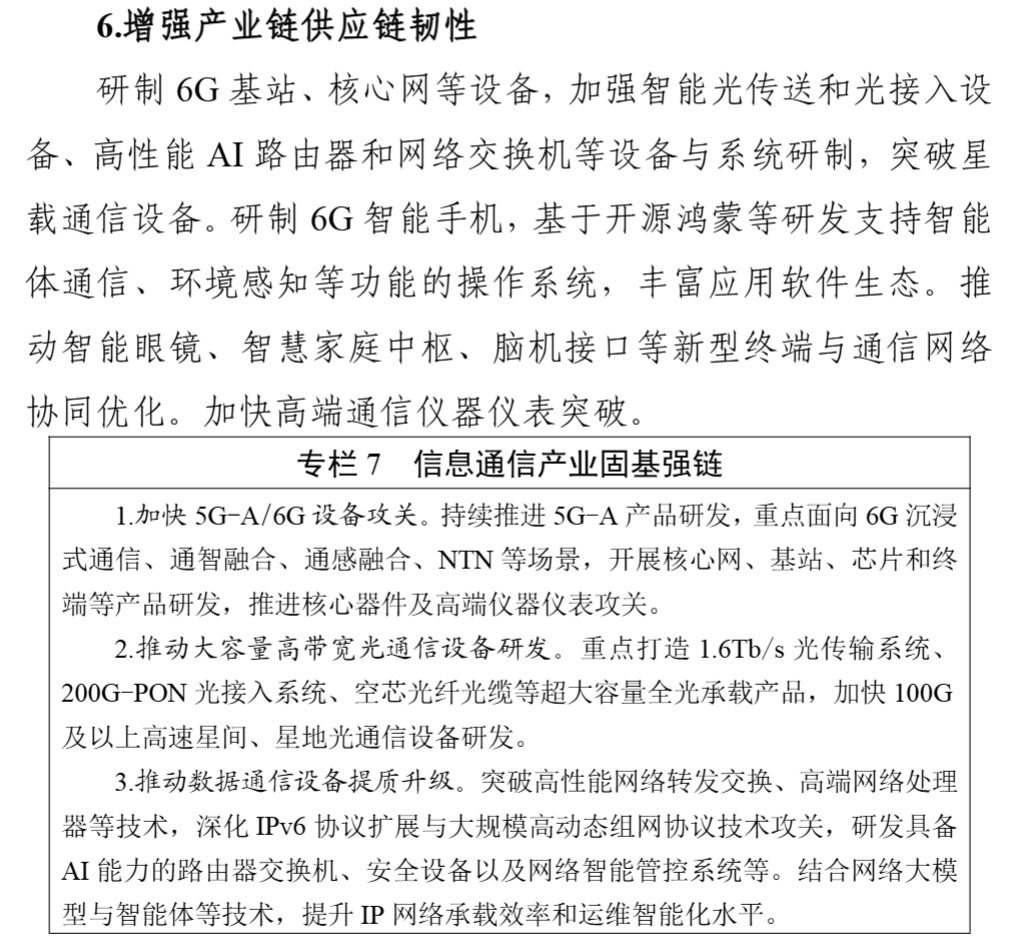
9月7日,工信部正式印发《信息通信行业发展”十五五”规划》。[cite: 16]这是”十五五”时期信息通信行业的纲领性文件,首次在产业链层面把智能眼镜、智慧家庭中枢、脑机接口等新型终端,与通信网络协同优化纳入战略级表述,与6G基站、6G智能手机并列。[cite: 16]
规划还提出,加速5G新通话、裸眼3D、5G消息等应用创新,推广全屋智能互联等高品质产品,推动智能网联汽车、一体化电视、家庭机器人、AI眼镜等新型智能终端产品创新和应用普及。[cite: 16]AI眼镜第一次被明确写入国家级产业政策序列。[cite: 16]
政策信号:[cite: 16]
- 首次入列即定调。智能眼镜此前长期游离于信息通信产业链核心表述之外,本次以”新型终端”身份被点名,意味着产业链、运营商、地方产业园在标准制定、频谱规划、终端补贴上将获得政策抓手。[cite: 16]
- “与网络协同优化”是关键词。规划强调终端与网络协同,而非单纯补贴硬件,将推动AI眼镜向端云协同、低时延、Always-On演进,深度绑定6G/5G-A与国产AI大模型。[cite: 16]
- “应用普及”取代”研发攻关”。AI眼镜、智能网联汽车、家庭机器人被并列表述,说明顶层已从”是否能做出来”转向”是否能规模化用起来”,2026–2030是消费级AI眼镜的政策黄金窗口。[cite: 16]
- 产业链协同信号明确。6G智能手机+智能眼镜+脑机接口三类”新型终端”并列,国产芯片、国产大模型、国产光学、国产电池链条均有望获得后续配套政策支持。[cite: 16]
二、IFA2026柏林开幕,中国AI眼镜军团集体亮相[cite: 16]
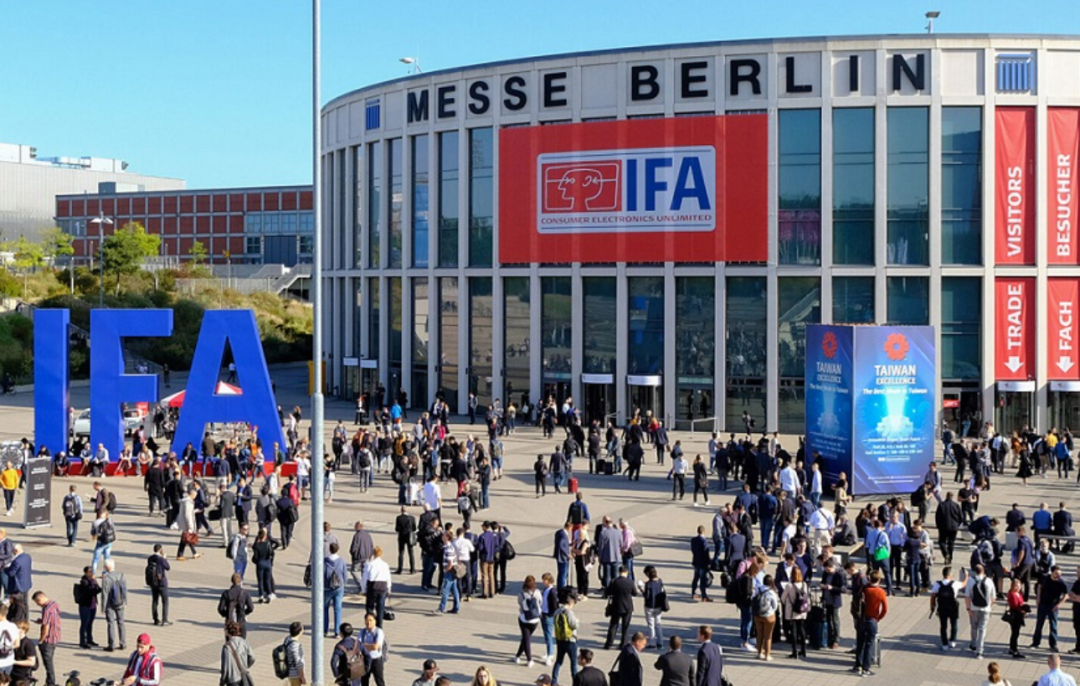
9月4日,IFA2026在柏林正式启幕。[cite: 16]本届IFA中,AI眼镜成为最活跃的产品线——雷鸟创新、Rokid、INMO、科大讯飞、千问、BleeqUp等中国厂商,以及L’Atitude52°N、ELOGaming等海外品牌同台竞技;[cite: 16]豪鹏科技、光粒科技、谷东智能、Cybersight、李未可、唯酷光电、陆兮科技、大象元、镜界探索等品牌通过”WAEA未来视听联合展区”集中亮相。[cite: 16]
- 硬件趋同,场景分化。重量集中在30–80g、AI助手全覆盖是大势所趋;下一阶段的差异化落在”运动/旅行/办公/游戏”的场景Agent能力,BleeqUp强化险情预警、INMO主打翻译提词、Rokid推出AIUIStudio,都是这一逻辑的具体体现。[cite: 16]
- 大模型成”开放底座”。DeepSeek、Qwen、Gemini、ChatGPT、Claude同时出现在不同品牌的产品中,模型不再构成壁垒,真正的竞争是用户停留时长与日均调用深度。[cite: 16]
- 中国军团从”展品”变”主角”。从整机品牌到光学、电池、ODM、AI方案,中国AI眼镜产业链在IFA完成了一次系统性亮相,欧洲渠道商对中国方案的接受度显著提升,IFA正在变成中国厂商的”出海前哨”。[cite: 16]
三、星钥半导体完成超10亿元B轮融资,宁德时代领投[cite: 16]
9月4日,星钥半导体(武汉)宣布完成新一轮超10亿元B+轮融资。[cite: 16]本轮由宁德时代溥泉资本领投,美团龙珠、国泰海通、优山资本、鼎晖香港以及重庆、江苏多地国资平台联合参投;高瓴创投、红杉中国、经纬创投、华业天成等老股东持续追投。[cite: 16]截至目前,星钥半导体累计融资金额已突破25亿元。[cite: 16]
星钥半导体成立于2024年10月,落户武汉光谷仅8个月便建成国内首条8英寸硅基GaNMicroLED全流程中试产线,打通氮化镓外延生长、芯片制造、晶圆键合全工序,规划年产能约1.2万片晶圆。[cite: 16]
相较于传统4英寸蓝宝石基工艺,星钥的8英寸硅基GaN路线可以复用成熟CMOS产线体系,在晶圆尺寸、工艺集成和规模化制造方面实现质的飞跃。[cite: 16]目前,公司单色MicroLED芯片已实现批量生产,双色及三色(全彩)集成样品已开始送样,头部客户导入与产品验证同步推进,并已启动12英寸量产线规划建设。[cite: 16]
值得关注的是,星钥已正式切入MicroLED光通信领域——依托MicroLED与光通信的高度技术同源性,以”WideandSlow”并行思路布局AI数据中心短距光互联赛道,单芯片聚合带宽可突破Tb/s级别,能效目标低于5pJ/bit。[cite: 16]这意味着星钥正在构建”消费级微显示+算力级光通信”的双增长曲线。[cite: 16]
作为全球最大的动力电池企业,宁德时代在材料科学和大规模制造方面的积累,与MicroLED的产业化需求高度契合。[cite: 16]星钥的8英寸硅基路线,本质上是在用半导体行业的”晶圆制造范式”替代传统LED行业的”芯片封装范式”。[cite: 16]这种范式转换一旦跑通,将大幅降低MicroLED在AR眼镜中的成本门槛——这正是消费级AR眼镜大规模普及的关键瓶颈之一。[cite: 16]
四、阿法龙完成超亿元B轮融资,梅花创投领投[cite: 16]
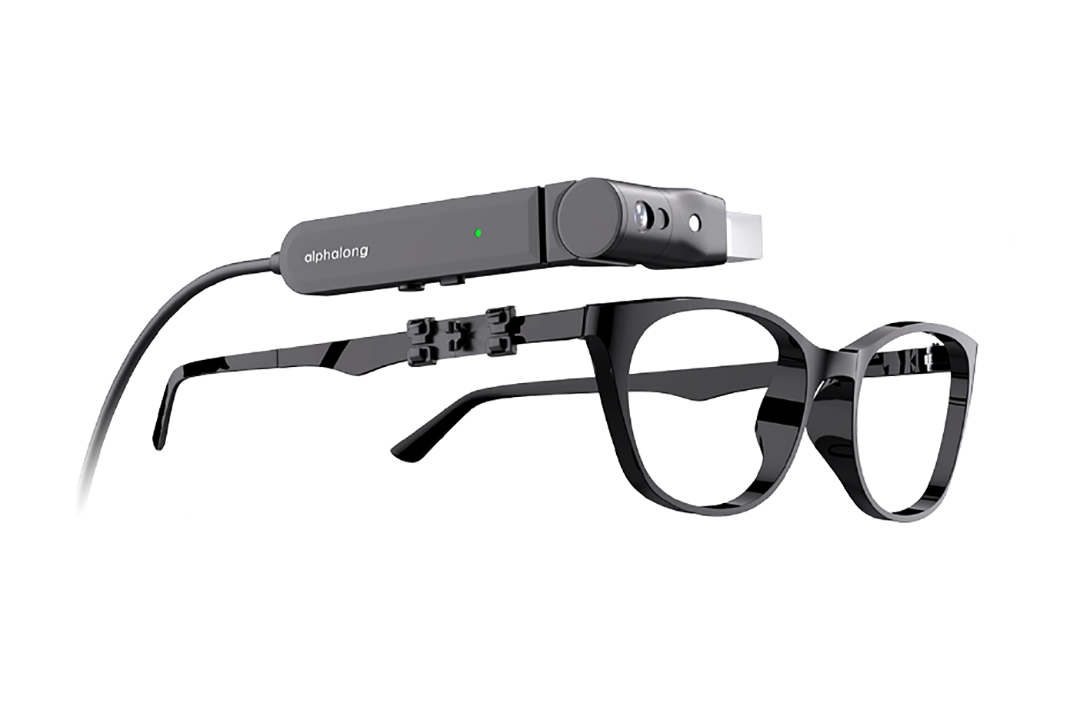
9月7日,阿法龙控股(北京)有限公司宣布完成超亿元人民币B轮融资,本轮由老股东梅花创投领投,德阳国资、宁波国资跟投。[cite: 16]资金将主要用于大视场角光波导芯片研发攻坚、四川德阳量产基地产能扩建,以及光通信器件业务产业化落地。[cite: 16]
阿法龙成立于2017年,是国家高新技术企业、专精特新企业,已打通超表面光波导芯片从设计、母版制造到量产加工的全流程闭环,整机产品包括26g超轻型AR智能眼镜、137gMR智能眼镜,以及头戴式计算终端等。[cite: 16]
行业主流的SRG(表面浮雕光栅)方案存在光效低、色散严重、彩虹纹等问题。[cite: 16]阿法龙的MGW方案通过亚波长结构对光波的相位、振幅进行精准调控,从根本上改善了这些问题。[cite: 16]在产线方面,公司从荷兰采购了国内极少数创业公司才拥有的电子束光刻机;正在建设的8英寸碳化硅AR光栅波导产线,预计2027年达产后年产能可达百万片。[cite: 16]
据透露,阿法龙2025年营收约7000万元,预计2026年将翻倍至1.5亿元左右,目标2028年做到5亿元。[cite: 16]公司即将发布新一代大视场角光波导产品,旨在解决消费级AR眼镜”大视场、轻量化、低成本”不可能三角。[cite: 16]
五、广纳四维与EULITHA联手推进碳化硅光波导量产[cite: 16]
9月4日,AR衍射光波导厂商广纳四维(SEEV)宣布与瑞士纳米图案化技术厂商EULITHA(优利赛尔)达成战略合作 ,双方围绕碳化硅(SiC)光波导的制造工艺与量产应用展开协作。[cite: 16]
合作模式清晰:广纳四维将碳化硅引入光波导,结合DUV光刻与刻蚀工艺,在碳化硅基底上实现纳米光栅加工;EULITHA则提供DUV深紫外光刻技术,在碳化硅基底上进行大面积、高精度图案制备,兼顾光波导产品的精度与产能。[cite: 16]合作覆盖光刻、刻蚀、镀膜及组装全环节。[cite: 16]
碳化硅是AR光波导的”下一站”。[cite: 16]相对玻璃基与树脂基,碳化硅具备更高折射率、更强机械强度、更高透光率,是支撑大视场角、轻量化、全彩化的最佳材料体系,但加工难度极高。[cite: 16]截至2026年8月,国内外超过8家眼镜企业和光波导厂商已开发或正式推出基于SiC光波导的AR眼镜产品。[cite: 16]
光波导的竞争正从单纯的技术研发,延伸至材料、工艺、量产能力的综合维度。[cite: 16]碳化硅凭借高折射率(n≈2.6),为光波导的光学设计、系统轻薄化及视场角提升提供了远超传统材料的设计空间。[cite: 16]广纳四维与EULITHA的合作,代表了”中国纳米加工能力+欧洲精密光刻技术”的跨国协同模式——这种模式有望加速SiC光波导从实验室走向消费级量产。[cite: 16]
六、HTCVIVEEagleAI智能眼镜登陆欧洲、北美、澳大利亚[cite: 16]
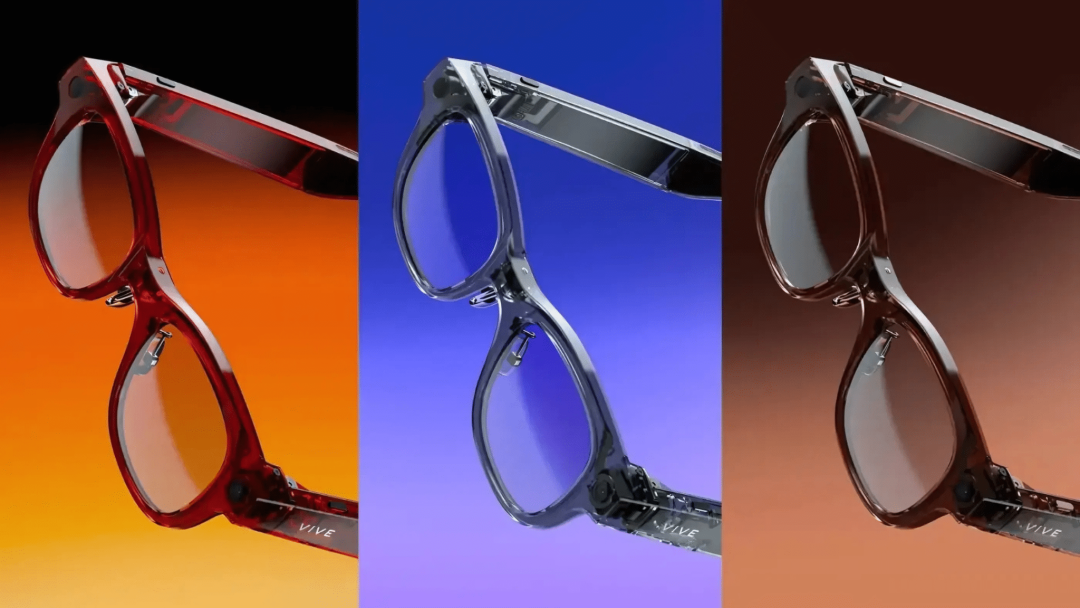
9月3日,HTC宣布旗下AI智能眼镜VIVE Eagle正式登陆欧洲、北美和澳大利亚市场,起售价$499(约3361元人民币)。[cite: 16]同步推出全新圆框款,以及多项重大软件升级。[cite: 16]
产品核心参数:1200万像素摄像头(3K视频+慢动作+电子防抖)、4麦克风(含1个指向性)、ZEISS蔡司镜片(可选太阳镜/蓝光/变色/处方镜片)、IP54防护等级、4GB运行内存。[cite: 16]续航4-6小时(待机36小时),10分钟快充至50%。[cite: 16]支持GoogleGemini(Android)和Siri(iOS)。[cite: 16]
隐私保护是核心差异化卖点:拍摄时LED灯常亮/闪烁且随环境自动调亮度;多传感器检测LED状态,灯被遮挡/损坏或未佩戴眼镜时均无法录像;可选”语音停止拍摄”功能,周围人说出”停止拍摄”即可中断录像。[cite: 16]照片和视频加密存储于眼镜本地,用户数据不会被用于AI模型训练。[cite: 16]
软件升级方面,录像分辨率从2K提升至3K,新增LiveStreaming直播功能(支持YouTube/Twitch,最长约1.2小时),AI实时翻译支持96种以上语言,AINotes支持96种语言。[cite: 16]新增点头接听/摇头拒接来电等交互功能。[cite: 16]
HTC的AI眼镜品类今年营收规模已超越智能手机。[cite: 16]在昔日奠定品牌声量的手机业务尚未正式退市之前,HTC内部战略已全面转向AI。[cite: 16]这或许是一个缩影——对于中小型硬件企业而言,AI眼镜正在成为”后智能手机时代”最现实的转型赛道。[cite: 16]
总结[cite: 16]
AI眼镜的竞争正在从”谁的参数更好”转向”谁的系统更深”。[cite: 16]
政策方面:工信部十五五规划将智能眼镜写入信息通信顶层设计,意味着未来AI眼镜的设计将不再只是硬件厂商的单方面决策,而是需要与运营商网络、算力基础设施、标准体系进行深度协同。[cite: 16]
出海方面:IFA上中国品牌的集体亮相和HTCVIVEEagle的全球化上市,说明AI眼镜的国际竞争已经进入”渠道+合规+品牌”的系统性比拼。[cite: 16]Meta在欧洲市场的合规延迟,更是为中国品牌打开了一扇难得的窗口。[cite: 16]
资本方面:星钥半导体累计融资25亿+、阿法龙B轮超亿——资本正在沿着”芯片→光波导→整机”的供应链纵深加速涌入。[cite: 16]值得注意的是,这些融资的投资方已经从纯财务VC,扩展到宁德时代这样的产业巨头和多地国资平台,说明AI眼镜供应链的战略价值正在被更广泛的资本力量所认可。[cite: 16]
供应链方面:碳化硅光波导成为本周供应链端最热的技术方向——星钥的8英寸硅基GaN、阿法龙的MGW超表面+SiC、广纳四维的SiC刻蚀量产+EULITHA国际合作,三条路线虽然技术方案各异,但共同指向一个目标:用半导体制造范式替代传统光学制造范式,实现光波导的规模化、低成本量产。[cite: 16]这可能是AI眼镜真正实现”百万台级出货”的关键底层突破。[cite: 16]